La lutte contre le blanchiment consiste à comprendre qui sont vos clients et à remarquer ce qui ne colle pas. Quand le client est une entreprise, une bonne part de cette compréhension commence par des faits simples, tirés du registre officiel : l’entreprise existe-t-elle, comment s’appelle-t-elle, où est-elle immatriculée, est-elle toujours active, qui la dirige ? Ces faits ne détectent rien à eux seuls. Mais une revue LCB-FT bâtie sur des informations fausses ou périmées part du mauvais pied.
Ce guide explique la place des vérifications au registre dans une revue LCB-FT, et leurs limites. Ce n’est pas un conseil juridique : vos obligations dépendent de votre pays, de votre secteur et de votre propre analyse des risques.
Ce que vous allez apprendre
- Ce que les règles LCB-FT demandent, dans les grandes lignes, pour les clients entreprises
- Quelles informations du registre comptent à l’entrée en relation, et pourquoi
- Pourquoi les changements en cours de relation comptent autant que la première vérification
- Ce que les vérifications au registre ne font pas, et ce qui reste à votre équipe
- Comment garder chaque vérification explicable plus tard
Que demandent les règles LCB-FT pour les clients entreprises ?
Dans l’Union européenne, les règles de lutte contre le blanchiment, comme la directive (UE) 2015/849 et le plus récent règlement (UE) 2024/1624, s’appliquent aux « entités assujetties » : banques, établissements de paiement et autres entreprises qu’elles désignent. Dans les grandes lignes, elles leur demandent d’identifier leurs clients, personnes morales comprises, de vérifier cette identité, et de comprendre qui les détient et les contrôle et à quoi sert la relation. Au niveau international, les Recommandations du GAFI fixent les normes sur lesquelles ces règles s’appuient.
La manière de le faire, la profondeur et la documentation relèvent de votre équipe conformité, selon votre propre analyse des risques. Ce guide ne traite que d’un élément : le registre officiel des entreprises.
Quelles informations du registre comptent à l’entrée en relation ?
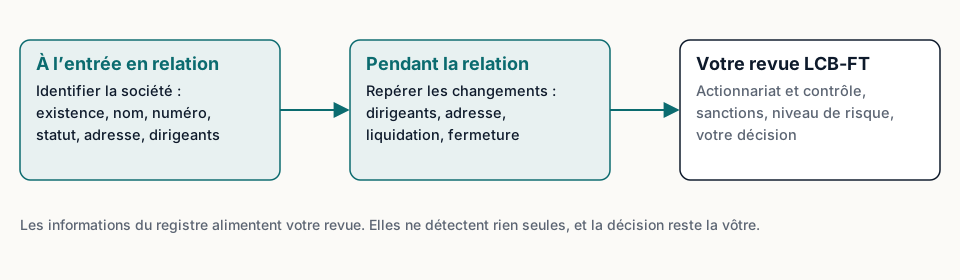
Au début d’une relation, le registre répond aux premières questions sur la société elle-même :
- Existe-t-elle sous le nom et le numéro donnés par le client ?
- Quelle est sa dénomination exacte et sa forme juridique ? Les petites différences comptent quand on compare des noms à d’autres listes.
- Où est son siège ? Et correspond-il à ce que le client a déclaré ?
- Est-elle active ? Ou a-t-elle cessé, est-elle en liquidation ou fermée ?
- Qui sont ses dirigeants, tels que le registre les mentionne, et dans quelles fonctions ?
Chacune de ces informations est un fait que le registre énonce, avec une date. Une vérification qui garde la source et la date de chaque fait est une vérification que votre équipe peut montrer plus tard.
Pourquoi les changements en cours de relation comptent-ils ?
Une société qui allait bien à l’entrée en relation peut changer. Ses dirigeants changent, elle déménage, elle entre en liquidation, elle ferme. Certains de ces changements sont exactement ce qu’une revue LCB-FT veut repérer : une nouvelle personne aux commandes, une nouvelle adresse ailleurs, une société fermée dont le compte continue de faire circuler de l’argent.
Un exemple réel, tiré des données de la démo de notre page d’accueil : QILOVATIO ENERGIA IBERIA S.L., une société espagnole, a été constituée le 28 octobre 2025, et son extinction a été inscrite le 15 mai 2026. Une vérification fin 2025 aurait montré une société récente et ouverte ; une vérification après mai 2026 montre une société fermée, avec l’acte qui le dit.
{
  "id": "ES-RMHOJA-B-643957",
  "name": {"original": "QILOVATIO ENERGIA IBERIA S.L."},
  "status": {"value": "dissolved", "original_label": "Extinción", "as_of": "2026-05-15"},
  "incorporation_date": "2025-10-28",
  "provenance": {"source": "es_borme", "coverage_level": "events_only"}
}
Une vérification au registre n’est donc pas ponctuelle. La refaire aux dates de revue, ou quand quelque chose change dans la relation, garde à jour les informations du dossier.
Que ne fait pas une vérification au registre ?
Mieux vaut être clair, car les données d’entreprises sont parfois présentées comme plus qu’elles ne sont.
- Elle ne détecte pas le blanchiment. Elle confirme des faits sur une société. Repérer une activité suspecte relève de votre surveillance et du jugement de vos équipes.
- Elle ne dit pas, à elle seule, qui détient et contrôle en dernier ressort la société. Il faut d’autres sources et votre analyse.
- Elle ne contrôle pas les sanctions ni les autres listes.
- Elle ne décide pas. Accepter, garder ou déclarer relève de votre décision, selon vos procédures.
- Elle ne peut pas en dire plus que le registre. Si le registre n’indique pas de statut, la réponse honnête est « inconnu ».
Comment garder chaque vérification explicable ?
Un dossier LCB-FT est relu plus tard, parfois bien plus tard, par des personnes qui n’étaient pas là. Pour chaque information sur une société, gardez :
- La source : quel registre, et un lien vers la fiche.
- La date de votre vérification, et la date que le registre donne pour l’information s’il en donne une.
- Les mots du registre : le libellé d’origine du statut, pas seulement votre résumé.
- Ce que vous n’avez pas pu vérifier, et pourquoi : un pays hors de vos sources, un registre qui ne publie pas une information.
C’est le format de chaque réponse de Fuentio : la source, son lien, sa licence, la date de vérification et les libellés d’origine du registre à côté des valeurs normalisées. Quand une entreprise est hors de notre couverture, la réponse indique « non couverte par une source automatisée » et donne le lien du registre officiel : votre équipe sait quoi vérifier à la main.
Fuentio couvre la France et l’Espagne ; voyez ce que nous couvrons. Pour l’entrée en relation, lisez ce qu’est le KYB ; pour les différences entre registres européens, lisez la vérification d’entreprises en Europe.
Limites. Les vérifications au registre soutiennent une revue LCB-FT ; elles ne la remplacent pas. Fuentio confirme ce qu’enregistrent les registres officiels des pays qu’il couvre, avec leurs sources. Il ne fournit ni contrôle des sanctions, ni analyse de l’actionnariat, ni comptes, ni notation, et ne prend pas de décision de conformité. En Espagne, il contient les sociétés ayant un acte au BORME depuis le 6 octobre 2025, sans possibilité de chercher par NIF, CIF ou numéro de TVA.
Questions fréquentes
Une API de données d’entreprises me met-elle en conformité LCB-FT ?
Non. Elle peut bien faire l’étape du registre et en garder la source. La conformité, c’est tout votre processus, conçu et porté par votre équipe.
À quelle fréquence revérifier une société ?
Votre analyse des risques en décide. Beaucoup d’équipes revérifient à chaque revue périodique et quand quelque chose change dans la relation.
Et si le registre ne dit rien du statut d’une société ?
Notez « inconnu », avec la source, plutôt que de la supposer active. Puis décidez de ce que votre processus exige en plus.
Peut-on se fier à une vérification faite par un tiers ?
Demandez quelle source il a utilisée, quand il a vérifié, et s’il vous donne le lien et les mots du registre. Une vérification qu’on ne peut pas retracer est difficile à défendre.
Sources
- Directive (UE) 2015/849, sur EUR-Lex : eur-lex.europa.eu
- Règlement (UE) 2024/1624, sur EUR-Lex : eur-lex.europa.eu
- Les Recommandations du GAFI : fatf-gafi.org
- L’acte du BORME derrière l’exemple : boe.es