En España conviven dos cambios en la facturación que a menudo se confunden. Verifactu fija los requisitos de los programas con los que las empresas emiten sus facturas. La factura electrónica obligatoria entre empresas, nacida de la Ley Crea y Crece, obliga a intercambiar las facturas en formato electrónico estructurado. Esta guía resume el calendario oficial de cada uno, los datos del cliente que exigen, y lo que el registro de empresas puede aportar.
Todas las fechas proceden del BOE y de la Agencia Tributaria, consultados el 8 de octubre de 2026. Han cambiado antes y pueden volver a cambiar: comprueba siempre la fuente oficial.
Lo que vas a aprender
- El calendario oficial de Verifactu, tras su ampliación de plazo
- El calendario de la factura electrónica entre empresas (Real Decreto 238/2026)
- Qué datos del cliente deben figurar en una factura electrónica
- Qué aporta el registro de empresas, y qué no
- Cómo preparar tu fichero de clientes
Dos obligaciones, dos calendarios
Verifactu: los sistemas de facturación
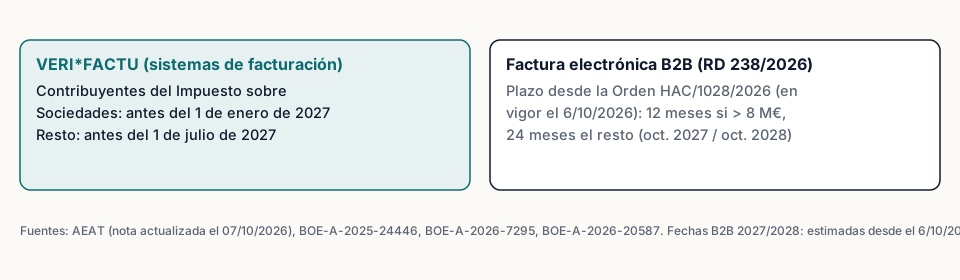
El Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023) fija los requisitos que deben cumplir los programas de facturación. Su plazo de adaptación se amplió con el Real Decreto-ley 15/2025, de 2 de diciembre. Según la nota informativa de la Agencia Tributaria (actualizada el 7 de octubre de 2026):
- Las entidades que presentan el Impuesto sobre Sociedades deben tener adaptados sus sistemas antes del 1 de enero de 2027.
- El resto de obligados tributarios, antes del 1 de julio de 2027.
El periodo previo a esas fechas es, según la misma nota, un periodo de pruebas.
La factura electrónica entre empresas
La Ley 18/2022, de creación y crecimiento de empresas («Crea y Crece»), extendió la obligación de expedir y remitir factura electrónica a las relaciones entre empresarios y profesionales. Su desarrollo es el Real Decreto 238/2026, de 25 de marzo (BOE de 31 de marzo de 2026). Su aplicación efectiva se cuenta desde la entrada en vigor de una orden ministerial de desarrollo técnico:
- Doce meses después, para los empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros en el año natural anterior.
- Veinticuatro meses después, para el resto.
Esa orden es la Orden HAC/1028/2026, de 2 de octubre, publicada en el BOE el 5 de octubre de 2026, que entra en vigor el día siguiente al de su publicación e inicia el cómputo de esos plazos. Eso sitúa los dos hitos en octubre de 2027 y octubre de 2028, fechas estimadas a partir de la entrada en vigor de la orden (6 de octubre de 2026); consulta las fechas oficiales en la Agencia Tributaria.
Qué datos del cliente exige una factura electrónica
Según el Real Decreto 238/2026, una factura electrónica debe llevar correctamente informados el NIF del expedidor y el NIF del destinatario, y un código único que incluye el NIF del emisor, el número y la serie de la factura y su fecha de expedición. Emisor y destinatario también deben informar de los estados de la factura.
En la práctica, el dato decisivo de tu cliente es su NIF. Una factura con un NIF equivocado es una factura mal identificada.
Qué aporta el registro de empresas, y qué no
Conviene decirlo con claridad: Fuentio no comprueba NIF. Para España, Fuentio lee el BORME, el boletín oficial que publica los actos inscritos en el Registro Mercantil, y el BORME no incluye el número fiscal. No se puede consultar una sociedad por su NIF o CIF en Fuentio.
Lo que el registro sí aporta, a partir de los actos publicados:
- La denominación exacta de la sociedad, tal como se inscribió, útil para comprobar que la razón social de tu fichero es la correcta.
- Su existencia y sus cambios: constitución, cambio de denominación, traslado del domicilio, extinción. Una sociedad extinguida no debería seguir en tu fichero de clientes activos.
- El domicilio inscrito, para contrastarlo con el de tu fichero.
El NIF, en cambio, debe venir de tu cliente: de su documentación, de sus propias facturas o del contrato. Para entender qué publica el BORME y cómo leerlo, lee cómo leer el BORME.
Cómo preparar tu fichero de clientes
- Separa los dos datos. Guarda el NIF (que te da el cliente) y la identidad registral (denominación, provincia y hoja del Registro Mercantil) en campos distintos.
- Pide el NIF por escrito a los clientes que no lo hayan facilitado, y guarda de dónde viene.
- Contrasta la denominación con el registro: busca la sociedad por su nombre y confirma la provincia y la hoja.
- Revisa los cambios recientes: un cambio de denominación o un traslado de domicilio obliga a actualizar la ficha; una extinción, a darla de baja.
- Repite la revisión antes de las fechas que te afecten, y después con regularidad.
Para Francia, donde el dato clave es el SIREN del cliente, lee cómo validar SIREN, SIRET e IVA franceses. Consulta lo que cubrimos en Francia y España.
Límites. Las fechas y obligaciones citadas proceden del BOE y de la Agencia Tributaria, consultados el 8 de octubre de 2026; las fechas de octubre de 2027 y 2028 están estimadas a partir de la entrada en vigor de la orden (6 de octubre de 2026); consulta las fechas oficiales en la Agencia Tributaria. Fuentio no comprueba NIF ni CIF y no hace a nadie conforme con Verifactu ni con la factura electrónica: muestra los actos publicados en el BORME. No es asesoramiento jurídico ni fiscal.
Preguntas frecuentes
¿Verifactu y la factura electrónica son lo mismo?
No. Verifactu regula los programas con los que se emiten las facturas; la factura electrónica entre empresas regula el formato y el intercambio de las facturas. Tienen calendarios distintos.
¿Cuándo me afecta la factura electrónica entre empresas?
Según el Real Decreto 238/2026, doce meses después de la entrada en vigor de la orden de desarrollo si tu volumen de operaciones superó 8 millones de euros el año anterior, y veinticuatro meses después en los demás casos.
¿Puedo comprobar el NIF de un cliente con Fuentio?
No. El BORME no incluye el NIF. Fuentio muestra la denominación, el domicilio y los actos publicados de las sociedades españolas.
¿Qué fecha de Verifactu me aplica?
Si tu entidad presenta el Impuesto sobre Sociedades, antes del 1 de enero de 2027; si no, antes del 1 de julio de 2027, según la Agencia Tributaria.
Fuentes
- Agencia Tributaria, nota informativa sobre la ampliación del plazo de los SIF (actualizada el 07/10/2026, consultada el 8 de octubre de 2026): sede.agenciatributaria.gob.es
- Real Decreto-ley 15/2025, de 2 de diciembre (BOE-A-2025-24446): boe.es
- Real Decreto 238/2026, de 25 de marzo (BOE-A-2026-7295): boe.es
- Orden HAC/1028/2026, de 2 de octubre (BOE-A-2026-20587): boe.es
- Ley 18/2022, de creación y crecimiento de empresas: boe.es